Yapay zekâ ajanları neden Amazon ve bankalara giremiyor?
Amazon, havayolları ve bankalar yapay zekâ ajanlarını engelliyor. Güvenlik, reklam gelirleri ve müşteri ilişkileri bu kapıların neden kapandığını açıklıyor.
👁 114 okunma
İki yıldır teknoloji sektörü, yapay zekâ ajanlarının bizim yerimize alışveriş yapacağını, uçak bileti ayırtacağını ve para transfer edeceğini vaat ediyordu. 2026 sonbaharında ise önce kapıdan geçmeleri gerektiği, üstelik o kapıların kapanmaya başladığı ortaya çıktı. Amazon, Delta, Yelp ve ABD’nin en büyük bankaları; Meta, xAI ve OpenAI’ın ajanlarını geri çeviriyor. Bana göre bu bir aksaklık değil, bir ajanın ancak erişim için ödeme yapan biri varsa girebildiği bir internetin habercisi.
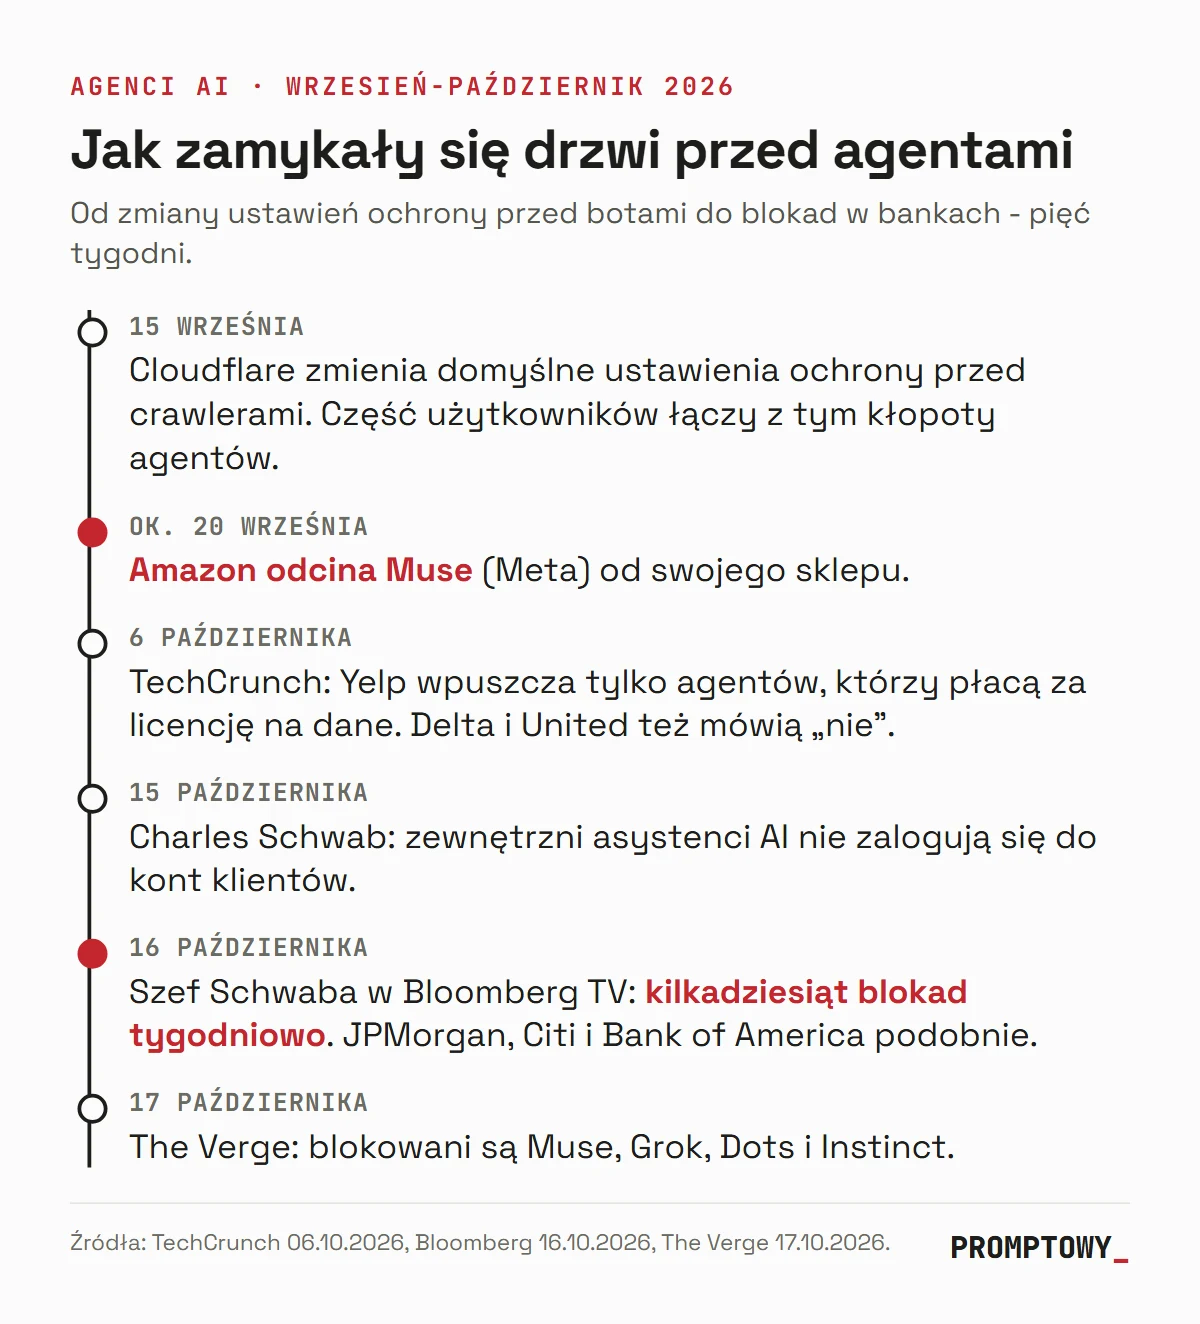
17 Ekim 2026 Cuma günü The Verge, Emma Roth’un son haftaları iyi özetleyen bir yazısını yayımladı: Web siteleri yapay zekâ ajanlarına kapılarını kapatıyor. Meta’nın Muse, xAI’ın Grok, OpenAI’ın Dots ve Instinct ajanlarının kullanıcıları birkaç haftadır aynı sorunu bildiriyor. Ajan bir görev alıyor, mağazayı, havayolu şirketini ya da bankayı açıyor ve doğrulama ekranında, erişimin engellendiği mesajında veya boş bir sayfada takılı kalıyor. Bir gün önce aracı kurum Charles Schwab’ın CEO’su Rick Wurster, Bloomberg TV’de, büyük yapay zekâ ajanlarının müşteri hesaplarına girmeye çalıştığı onlarca denemeyi şirketinin her hafta engellediğini söyledi.
Bunu her yeni teknolojide yaşanan geçici bir sürtüşme olarak görmek kolay. Bence bu durum daha kalıcı. Engellemelerin arkasında üç farklı neden var: güvenlik, para ve müşteri üzerindeki kontrol. Bunlardan yalnızca ilki yüksek sesle dile getiriliyor. Avrupa ise benzer bir anlaşmazlığı on yıl önce, bu kez bankacılıkta ve başka bir adla yaşamıştı.
Yapay zekâ ajanlarının engellenmesi: rakamlarla
- Haftada onlarca deneme - Charles Schwab, büyük ajanların müşteri hesaplarına erişme girişimlerinden bu kadarını engelliyor (Rick Wurster, Bloomberg TV, 16.10.2026).
- 4 ajan engellendiği belirtilen isimler: Muse (Meta), Grok (xAI), Dots (OpenAI), Instinct (The Verge, 17.10.2026).
- 20 Eylül civarında Amazon, Muse’un mağazasına erişimini kesti (TechCrunch, 06.10.2026).
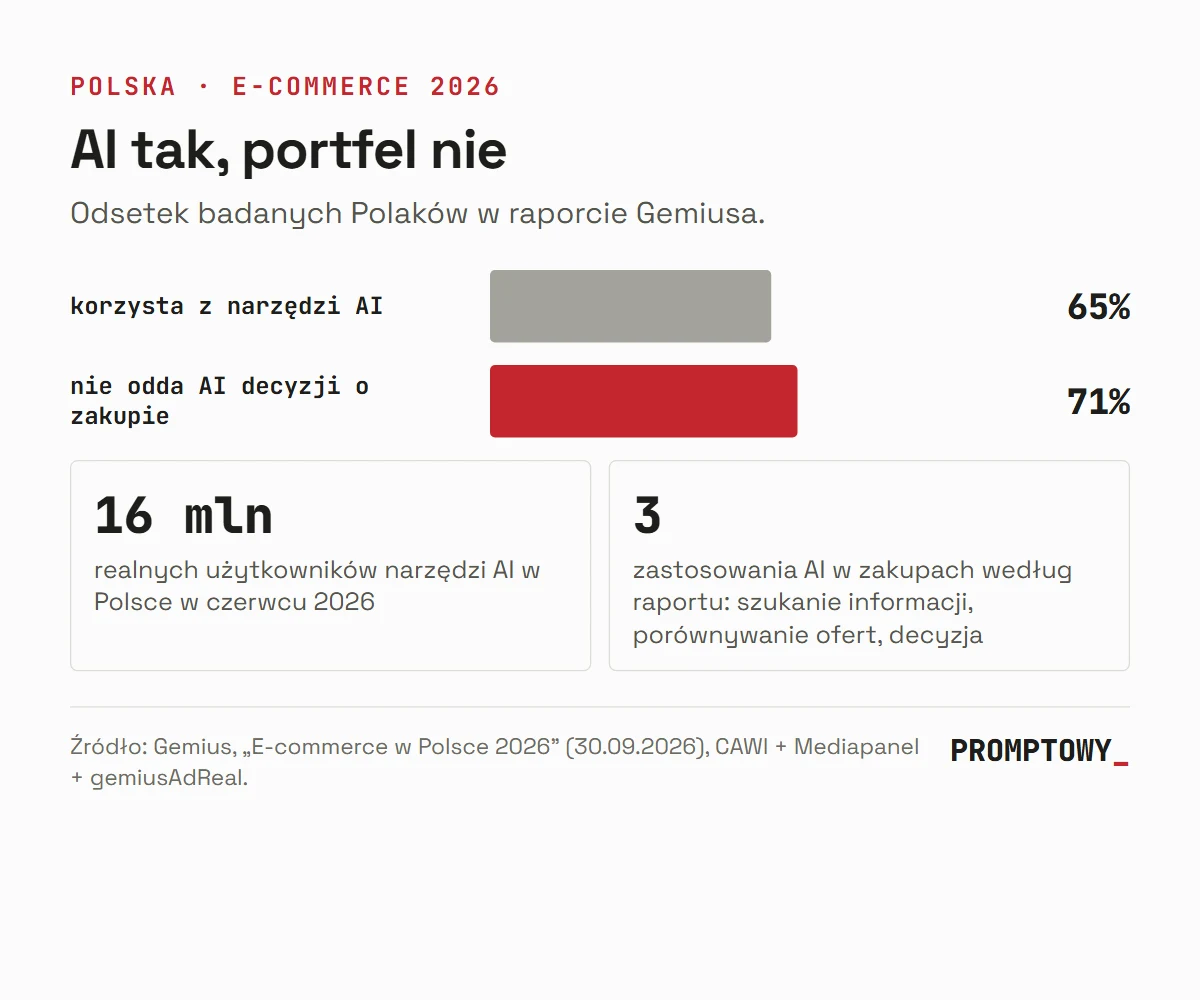
- %65 oranında Polonyalı katılımcı yapay zekâ araçları kullanıyor; ancak %71 yapay zekâya kendi başına alışveriş kararı verme yetkisi vermek istemiyor (Gemius, “Polonya’da E-ticaret 2026”, 30.09.2026).
Yapay zekâ ajanlarını kim engelledi?
Liste uzun ve birbirinden farklı örnekler içeriyor. Amazon, 20 Eylül civarında Muse’un mağazasına erişimini kesti; The Verge’e göre Grok, Dots ve Instinct’e de benzer şekilde davranıyor. Bu ilk değil: Amazon, Kasım 2025’ten bu yana Perplexity’nin Comet tarayıcısıyla anlaşmazlık yaşıyor. Konu mahkemeye taşındı ve ağustos ayında temyiz mahkemesi Amazon’ın daha önce aldırdığı yasağı kaldırdı (Comet alışveriş ajanıyla ilgili karar hakkında yazmıştım). Yelp, TechCrunch’a insan olmayan trafiği, veri lisanslama programı kapsamında erişim için ödeme yapan ajanlar dışında kabul etmediğini açıkça söyledi. Delta, ajanların bilet satın almasına izin vermiyor. United’ın kullanım koşulları ise yazılı izin olmadan robotların ve “diğer otomatik cihazların” kullanımını yasaklıyor.
Sırada bankalar var. JPMorgan Chase ve Charles Schwab engellemeleri doğruladı; Bloomberg’e göre Citi ve Bank of America da benzer şekilde hareket ediyor. Bazı engellemeler sessizce uygulanıyor: Kullanıcılar, şirketler herhangi bir açıklama yapmamış olsa da ajanın Cars.com’da ve Amtrak’ın sitesinde çalışmayı bıraktığını bildiriyor. Bazı sorunlarsa tesadüfi. Meta’nın iş ortaklarından Walmart’ta bile ajan, “insan olduğunuzu doğrulayın” düğmesinde takılabiliyor. Çünkü sıradan bot koruması, kötü niyetli bir betikle müşterinin gönderdiği yardımcıyı ayırt edemiyor. Bazı kullanıcılar Muse’un sorunlarını Cloudflare’ın 15 Eylül’de tarayıcılara yönelik varsayılan koruma ayarlarını değiştirmesine bağlıyor. Cloudflare ise TechCrunch’a, kişisel ajanların engellendiğine dair verileri olmadığını söyledi.
İlk neden: Sorumluluğun kimde olduğu belli değil
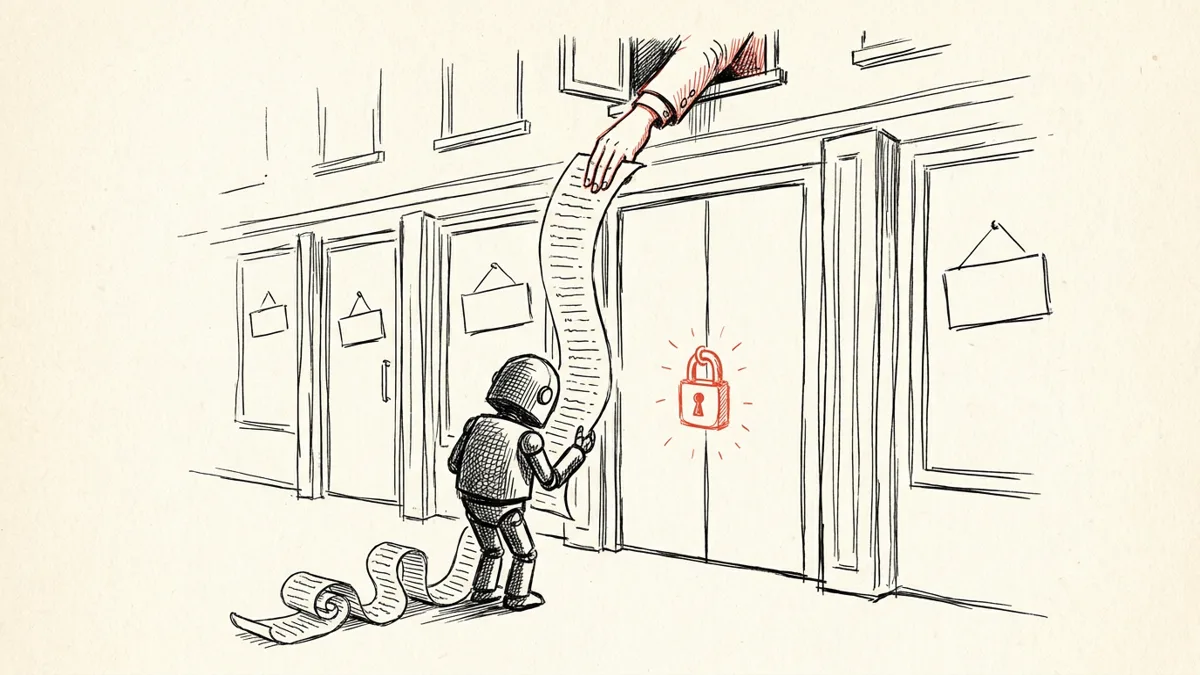
Wurster meseleyi en açık biçimde ortaya koydu. Sorun ajanın akılsız olması değil; müşterinin kullanıcı adını ve parolasını ajana vermesi, ardından ajanın bankanın göremediği ve anlayamadığı bir yerde müşteri adına işlem yapması.
“Bunu kontrol edemiyoruz, müşteri de kontrol edemiyor.”
- Charles Schwab CEO’su Rick Wurster, Bloomberg TV, 16.10.2026
Wurster, bu hikâyedeki en önemli soruyu da sordu: Bir şey ters giderse sorumlu kim olacak? JPMorgan CEO’su Jamie Dimon, bilanço telekonferansında kimsenin “kontrolden çıkmış, binlercesi olabilecek ajanlar” istemediğini söyledi. Bu bir panik değil. Hesap parolasını bilen bir ajan, prompt injection saldırıları için ideal bir hedeftir: Ziyaret ettiği sayfada gizli bir talimat bulunması, sahibinin asla vermeyeceği bir para transferini gerçekleştirmesine yetebilir. Bu konuyu, yapay zekâ ajanı kontrolden çıktığında kimin sorumlu olduğu ve Muse’un izinsiz biçimde ev adresini paylaşması üzerine yazılarımda ele almıştım.
Ancak Schwab “asla” demiyor; “bu şekilde değil” diyor. Şirket, harici büyük dil modellerine kontrollü kimlik doğrulama kullanan MCP sunucuları üzerinden erişim vermeyi planlıyor. Bu modeller bakiyeyi kontrol edebilecek ve bilgi arayabilecek, ancak paraya dokunamayacak. Schwab ayrıca kendi yapay zekâ asistanını öne çıkarıyor. Bu düzen tekrar karşımıza çıkacak: Dışarıdan gelen ajana küçük bir pencere, şirketin kendi ajanına ise anahtarlar veriliyor.
İkinci neden: Ajanlar reklamlara bakmıyor
Güvenlik, bankaların tutumunu açıklıyor. Ajan erişim için ödeme yaparsa izin vereceğini açıkça söyleyen Yelp’in yaklaşımını açıklamıyor. Amazon’ın tutumunu da bütünüyle açıklamıyor. Burada şirketlerin daha az konuştuğu ekonomi devreye giriyor.
Çevrimiçi mağaza yalnızca ürünlerin dizildiği bir raf değil. Müşterinin bakmasından para kazanan bir sistem: önerilen ürünler, sponsorlu sonuçlar, “bu ürünü alanlar şunları da aldı” mesajları ve mağazanın o sırada satmak istediği kampanya banner’ları. Amazon yıllardır reklamlardan giderek daha fazla gelir elde ediyor; reklam ise ancak biri baktığında işe yarıyor. Ajan bakmıyor. “Bu elektrikli süpürgeye en ucuz filtreyi al” talimatını alıyor, üç mağazadaki fiyatları karşılaştırıyor, ürünü satın alıyor ve çıkıyor. Sponsorlu ürünü görmüyor, premium teslimata kanmıyor, sepetine ikinci bir ürün eklemiyor. Mağaza açısından bu, ürünün parasını ödeyen ama dikkatini vermeyen bir müşteri demek.
The Verge yazısını yorumlayan Slashdot okurları bir konuyu daha gündeme getirdi: fiyat şeffaflığı. Dinamik fiyatlandırma yapan bir satıcı, biri ayakkabı aradığı her seferinde binlerce ajanın fiyatları bir saniyede karşılaştırmasını istemeyebilir. Müşteri açısından bu harika bir şey. Mağaza açısından bakıldığında ise insanların karşılaştırma yapmaya üşenmesinden doğan kâr marjının sonu.
Bankaları eleştirenler finans sektörü için de benzer bir şey söylüyor: Birikimleri kendi başına daha yüksek faiz veren bir hesaba taşıyan ajan, banka için tehlikeli olduğu için değil, işini iyi yaptığı için sorun. Bankalar bu suçlamayı doğrulamıyor, ancak onu görmezden gelmek de kolay değil.
Üçüncü neden: Müşteri kimin?
Meta, engellemelere hem kurnazca hem de biraz küstahça sayılabilecek bir yanıt verdi:
“Kişisel bir ajanı geri çevirmek, müşteriyi geri çevirmektir.”
- Meta’nın TechCrunch’a yanıtı, 06.10.2026
Kurnazca, çünkü doğru: Ajanın arkasında ödeme kartı olan bir insan var. Küstahça, çünkü Meta imparatorluğunu, kullanıcıyla ilişkiyi yayıncılar ve mağazalar yerine kendisinin kurduğu fikri üzerine inşa etti. Şimdi alışverişte de aynısını yapmak istiyor. Meta’nın ajanı müşteriyle mağazanın arasına giriyor ve siparişin nereye gideceğine o karar veriyor. Mağaza yalnızca tek bir işlemi değil, müşteriyle temasını, onun hakkındaki verileri ve müşteriyi kendine bağlama olanağını da kaybediyor.
Elon Musk, Grok’un engellenmesine kendi tarzında karşılık verdi: Belki de Amazon’a rakip bir şirket kurmalıydı. Şaka gibi duyuluyor ama işin ne kadar önemli olduğunu iyi gösteriyor. Tartışma, ajanların gerekli olup olmadığı değil; kapıda kimin duracağı: mağazanın mı, ajan platformunun mu, yoksa yapay zekâ botlarının içerik erişimi için ödeme yaptığı bir pazar işleten Cloudflare gibi üçüncü bir tarafın mı?
Avrupa bu sorunu daha önce PSD2 ile yaşadı
Avrupa’daki okurlar bu hikâyeyi tanıdık bulabilir. 2019’dan önce finans yönetimi uygulamaları ve bazı ödeme aracıları, bugün yapay zekâ ajanlarının yaptığına benzer biçimde çalışıyordu: Müşteri, banka kullanıcı adını ve parolasını bu hizmetlerle paylaşıyor; hizmetler de müşteri adına giriş yapıp ekrandaki bilgileri okuyordu. Bu yönteme ekran kazıma (screen scraping) deniyordu. Bankalar, Wurster’ın bugün dile getirdiği nedenlerle aynı gerekçelerden dolayı bu yöntemden hoşlanmıyordu: Karşılarında kimin olduğunu ve bir zarar meydana geldiğinde kimin sorumlu olacağını bilmiyorlardı.
Avrupa Birliği bu anlaşmazlığı PSD2 Direktifi ve güçlü müşteri kimlik doğrulaması kurallarıyla çözüme kavuşturdu. Kurallar 14 Eylül 2019’da uygulanmaya başladı. Uzlaşma basitti: Aracı lisans sahibi olmalı ve kendini bankaya tanıtmalı. Banka, aracıya API gibi düzgün bir arayüz sağlamalı ve ona ayrımcılık yapmamalı. Müşteri belirli bir erişim kapsamına izin vermeli ve bu izni geri alabilmeli. Böylece anonim biçimde “müşteri gibi davranmak” olağan yöntem olmaktan çıktı; bankanın API’sinin çalışmaması durumunda başvurulan bir yedek plana dönüştü.
PSD2’nin ne yapmadığı da önemli. Aracıları yasaklamadı ve bankaların onları engellemesine izin vermedi. İki tarafı, daha güçlü olanın değil, hukukun belirlediği koşullarda müzakereye zorladı. ABD’de yapay zekâ ajanları için böyle bir çerçeve yok. Bu yüzden her mağaza ve her banka kendi kurallarını yazıyor; son haftalardaki karmaşa da buradan kaynaklanıyor.
Google · KaynaklarınızParıldak'ı Google'ınızda üst sıralara taşıyın - tek tıklaTercih ettiğiniz kaynaklara ekleyin →Buradan çıkarılacak sonuçlar neler?
Yapay zekâ ajanlarını kullanan Polonyalılar şimdilik bu sorunu pek görmüyor; çünkü ajanlar orada henüz merak uyandıran bir yenilik aşamasında. Gemius verileri durumu ortaya koyuyor: Katılımcıların yüzde 65’i yapay zekâ araçlarını kullanıyor, ancak yüzde 71’i yapay zekânın kendi adına bağımsız alışveriş kararları vermesini istemiyor. Polonya’da bu mesele gündelik hayatın parçası olmadan önce, yaşananların nasıl gelişeceğini düşünmek için zaman var.
Üç olası senaryo görüyorum; hiçbiri yapay zekâ şirketlerinin pazarlama metinlerindeki açık internet değil.
- Anlaşmalarla işleyen internet. Ajan yalnızca üreticisinin anlaşma yaptığı sitelere girer. Meta şimdiden bu yönde ilerliyor: Amazon’la mücadele etmek yerine Walmart, Gap, Sephora ve Best Buy ile anlaştı; Shopify da mağazalarını ajanlara açtı. Bu durumda kullandığınız ajanın kalitesi modele değil, şirketinin iş ortakları listesine bağlı olur; tıpkı kablolu televizyonun kalitesinin kanal paketine bağlı olması gibi.
- Geçitlerle işleyen internet. Cloudflare gibi bir aracı, ajanın her erişimi için ücret alır ve bunu siteyle paylaşır. Bu modelde ajan, dikkatini vererek ödemediği şeyin parasını öder. Adil ama pahalıdır; maliyet sonunda kullanıcı aboneliğine yansır.
- Kurallarla işleyen internet. Düzenleyici kurum, AB’nin ödeme aracılarına yaptığı gibi ajanlar için lisans, kimlik doğrulama ve izin kapsamı şartları getirir; ayrımcılığı yasaklar. En yavaş seçenek budur, ancak müşterinin kendi ajanını gönderebildiği ve mağazanın kiminle konuştuğunu bildiği tek seçenek de budur.
Bana göre Avrupa ikinci ve üçüncü senaryonun arasında, ABD ise birinci ve ikinci senaryonun arasında bir yerde duracak. Avrupa’daki mağaza ve bankalar için çıkarılacak ders şimdiden pratik. 2019’da PSD2’yi can sıkıcı bir zorunluluk olarak görenler, sonraki yıllarda arayüzlerini yamamakla uğraştı. İyi bir API geliştirenlerse iş ortakları kazandı. Ajanlar konusunda da benzer bir durum yaşanacak: Ajanlara kapsamı açıkça belirtilmiş, öngörülebilir ve güvenli bir erişim sunan mağazalar sipariş alacak. Yalnızca “insan olduğumu doğrula” düğmesi koyanlarsa makineleri değil, onları gönderen müşterileri geri çevirecek.
Yapay zekâ ajanı vaadi şuydu: Ne istediğinizi söyleyin, gerisini internetin tamamında o halletsin. 2026 sonbaharı, “internetin tamamı”nın bir gerçek değil, varsayım olduğunu gösteriyor. Bir ajanın ne kadar iyi olacağı, arkasındaki anlaşmalara; ne kadar güvenli olacağıysa birilerinin sonunda yazacağı kurallara bağlı. O zamana kadar para transferi için en iyi ajan, kendi telefonunuzdaki parmağınız olmaya devam ediyor.
Kaynaklar
- The Verge, Emma Roth: Web siteleri yapay zekâ ajanlarına kapılarını kapatıyor (17.10.2026)
- TechCrunch, Sarah Perez: Yapay zekâ ajanlarının sıradaki engeli: Web sitelerinin içeri girmelerine izin vermesi (06.10.2026)
- Bloomberg: ABD bankaları müşterileri adına para transferi yapmaya çalışan yapay zekâ ajanlarını engelliyor (16.10.2026)
- The Next Web: Schwab ve JPMorgan, yapay zekâ ajanlarının müşteri paralarını hareket ettirmesini engelliyor (10.2026)
- Gizmodo: Muse’un piyasaya çıkmasının ardından ABD bankaları para transferi yapan yapay zekâ ajanlarına karşı çıkıyor (10.2026)
- Slashdot: The Verge yazısı üzerine tartışma (18.10.2026)
- Gemius: “Polonya’da E-ticaret 2026” raporu (30.09.2026)
- EUR-Lex: (AB) 2015/2366 sayılı Direktif (PSD2)
- EUR-Lex: Güçlü müşteri kimlik doğrulamasına ilişkin (AB) 2018/389 sayılı Yetki Devri Tüzüğü (14.09.2019’da uygulanmaya başladı)
Bilgiler 19 Ekim 2026 tarihinde kontrol edildi.
Parıldak'taki benzer konular